

Future Game Simulation (2): Zrozumienie kluczowych czynników
 |
Przed przeczytaniem tej lekcji, powinieneś już zapoznać się z Future Game Simulation (1) – Wprowadzenie. Rozumiesz już zatem, kiedy i dlaczego lepiej jest stosować FGS zamiast "zwykłego" ICM.
W tej lekcji poznasz kluczowe czynniki wpływające na różnice w wynikach między ICM a FGS, które pomogą ci zrozumieć oba te modele i dostosują twoje ICM-owe myślenie do sytuacji, w których stosowanie szczegółowych obliczeń jest niemożliwe.
Patrz na rozmiar stacka
 |
Jak zapewne pamiętasz, główną ideą FGS jest patrzenie w przyszłość i określanie wartości przyszłych możliwości strategicznych (lub ich braku) w przeciwieństwie do rzeczywistych rezultatów, jakie daje ICM, który w swojej podstawowej formie domyślnie zakłada, że reszta turnieju rozgrywana jest przypadkowo, z akcją nieskupioną na żadnym graczu.
Jest jednak wiele czynników (pomijając nawet umiejętności!), które determinują profitowość danego gracza, lub, by być bardziej precyzyjnym, stack, który będzie miał do swojej dyspozycji w kolejnych rozdaniach. Jednym z nich jest rozmiar stacka. Kiedy bierzemy pod uwagę strategiczną opcję 3-betowania, niebędącego all-inem, staje się to bardziej skomplikowane, ale nawet w fazie push or fold, są rozmiary stacków, które radzą sobie lepiej od innych.
Korelacja między rozmiarem stacka a profitowością w przyszłości opiera się na risk premium. W środowisku z niskim bądź średnim risk premium, zwykle mały stack (zakładając, że jest grywalny tylko push or fold, wykluczając mikro stacki, więc przyjmijmy 3-12 bb na potrzeby tego artykułu) jest bardziej profitowy w każdej kolejnej ręce w przyszłości.
Zauważ, że nie oznacza to, że mały stack jest bardziej wartościowy niż duży. Oznacza to, że średnio z każdą ręką będzie powiększał swoją wartość szybciej niż duży stack. W wyniku tego FGS ceni małe stacki nawet wyżej niż ICM.
Spójrz na przykład tego, jak zmienia się profitowość z każdym rozdaniem dla danego rozmiaru stacka w środowisku niskiego risk premium (np. daleko od bubble):
 |
| Profit/rozdanie w zależności od rozmiaru stacka przy niskim risk premium (przykład) |
EQDiff% pokazane na wykresie to narzędzie do ilościowego określania profitu na rozdanie. W obliczeniach ICM pokazuje profit (lub stratę) jako procent pozostałej puli nagród. Ważne jest więc zapamiętanie, że nie jest to wartość bezwzględna, więc porównywanie EQDiff% dla różnych przykładów mija się z celem.
Poza stopniowym wzrostem nachylenia tej krzywej, warto zauważyć mniej stromy fragment między 6 a 4 bb. To tutaj następuje większość “utraty FE (folding equity)”. Efekt ten, mimo że łatwo zauważalny, nie jest tak silny, by przebić podstawowy efekt dead money (blindy i ante), który jest bardziej znaczący dla mniejszych stacków. Warto to zapamiętać, bo przecenianie efektu “utraty FE” jest częstym błędem.
Sprawa wygląda inaczej w środowisku z wysokim risk premium, jak w fazie bubble czy na stole finałowym. W tych przypadkach, jeśli spadniesz poniżej pewnego poziomu stacka, bardzo mocno odczujesz utratę FE, jako że nie możesz po prostu pushować jedynie swojego zasięgu dla value i profitować pomimo braku folding equity. Wysokie risk premium oznacza, że musisz unikać ryzyka, a robiąc to, nieuniknione jest powolne wyblindowywanie się.
 |
| Profit/rozdanie w zależności od rozmiaru stacka przy wysokim risk premium (przykład) |
W tym przypadku, efekt utraty folding equity jest ogromny. Najważniejsze wnioski, jakie warto z tego wyciągnąć to:
1)próbuj trzymać swój stack powyżej poziomu, w którym grywalność znacząco spada, oraz
2)jeśli będziesz miał stack z negatywnym EQDiff% (3 bb w powyższym przykładzie) powinieneś próbować podejmować decyzje lekko –EV (według ICM), by się z niego wydostać.
Ogólny wniosek jest taki, że twoje podejście do obrony konkretnej ilości fold equity zależy od fazy turnieju wyznaczanej przy pomocy risk premium. Przy niskim risk premium nic nie zyskujesz utrzymując stack na poziomie, który gwarantuje FE, podczas gdy blisko bubble, warto wziąć to pod uwagę.
By to zobrazować, spójrz na podany przykład z 9-os SnG:

W tym przykładzie zakładamy, że zasięgi sprawdzania blindów są bardzo wąskie. Zakładamy też, że są statyczne, tzn. niezależne od zasięgu pushowania, co różni się od standardowej procedury Nash'a, ale ma podstawy przy analizie pojedynczej ręki w próżni. BU ma 4bb, a jego ICM-owy zakres pushowania, będący +$EV, wygląda tak:

Jednakże, jeśli wziąć pod uwagę, że kiedy ukradniesz blindy, będziesz miał największy stack i możesz grać kolejne rozdania dużo bardziej profitowo, sporo spotów -$EV (według ICM) staje się +$EV (według FGS):

Warto podkreślić, że jest to efekt niezależy od wchodzenia na blindy – co będzie kolejnym punktem do rozważenia – jako że gracz na BU w kolejnej ręce jest na CO, więc wciąż nie jest na blindach.
Pozycja jest kluczowa, a wejście na blindy bardzo kosztowne
Kolejnym aspektem wpływającym na profitowość gracza/stacka w kolejnym rozdaniu jest pozycja. Nie ma uniwersalnej zasady według której BU jest lepsze niż UTG. Często jednak w wielu przypadkach ważniejsze jest, by działać jako pierwszy i ograniczyć możliwości innym. Jedna rzecz jest jednak stała. Nikt nie chce siedzieć na dużym blindzie i słusznie.
Twoja profitowość/rozdanie jest niemal zawsze ujemna na dużym blindzie. Jaka jest jednak dokładna cena tego? Spójrz na wykresy porównujące zasięgi pushowania z UTG i związany z nimi profit wyłączając (ICM) i włączając (FGS) cenę zapłacenia big blinda w następnej ręce. Obliczenia wykonano, zakładając stacki innych graczy w wysokości 12 bb w standardowym 9-os SnG o strukturze wypłat 50/30/20.
 |
| Przykładowe zasięgi pushowania z UTG w zależności od stacka – porównanie ICM vs FGS |
 |
| Profitowość zasięgów pushowania z UTG w zależności od stacka – porównanie ICM vs FGS |
Można zauważyć, że cena jest dość wysoka – kilka razy wyższa niż czysty profit wynikający z pushowania odpowiedniego zasięgu z UTG. By wziąć to pod uwagę, trzeba poszerzyć zasięg pushowania, dodając kilka rąk, które – według ICM – są lekko –EV jeśli chodzi o push, ale już podjęcie tego ryzyka w perspektywnie strat w kolejnej ręce jest +EV w rozumieniu FGS. Warto wyciągnąć z tego wniosek, że zasięgi pushowania z wczesnych pozycji powinny być nieco szersze, niż dyktowałby to ICM czy cEV.
Spójrz na przykład, który obrazuje praktyczne zastosowanie tej zasady:

W tym przykładzie, właściwy (+cEV) zasięg pushu z UTG na 10bb jest pokazany poniżej:
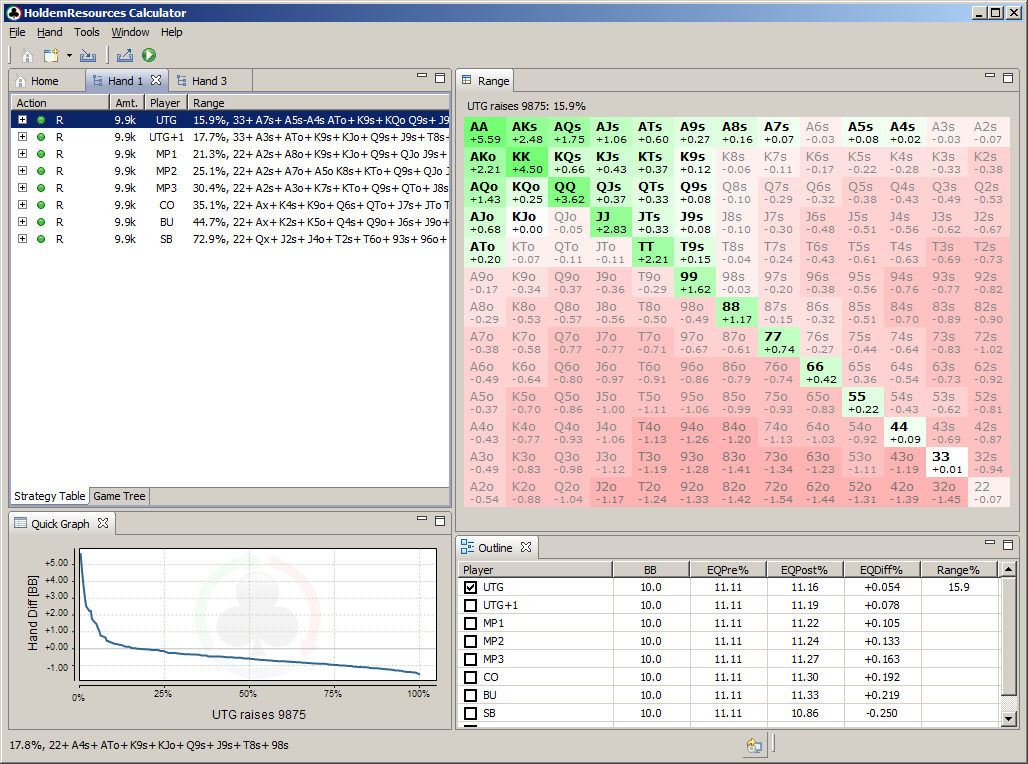
Podczas gdy zasięg pushowania FGS (+cEV) w tym samym spocie wygląda tak:
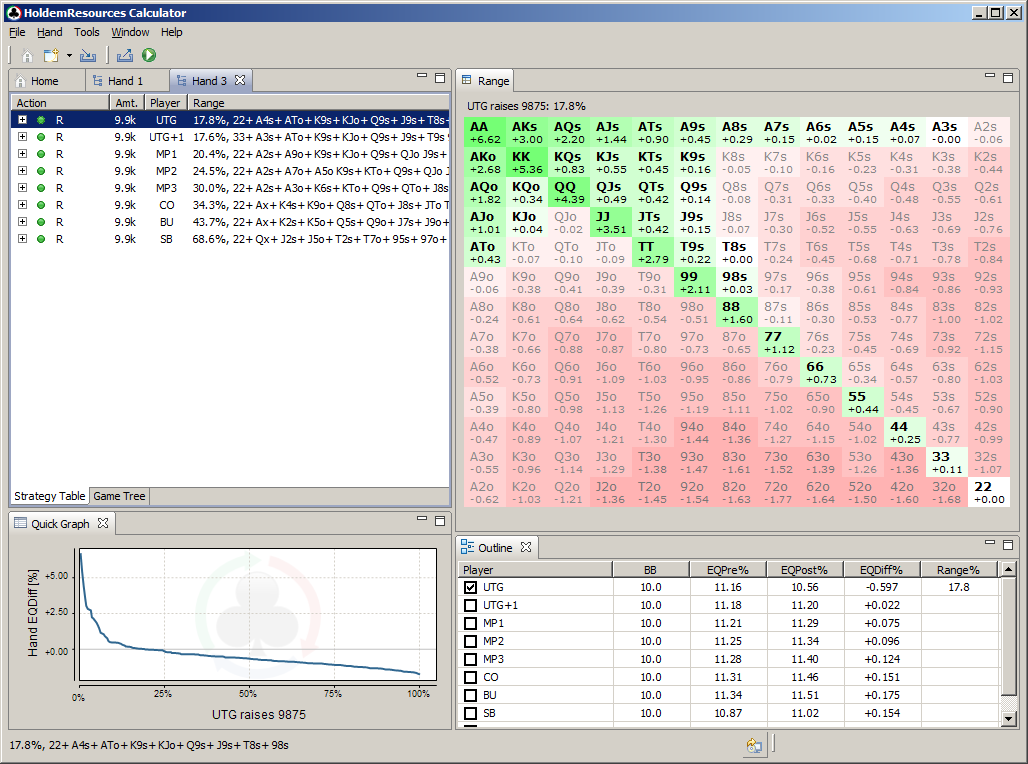
Można zauważyć, że jest kilka rąk rąk, które można włączyć do zasięgu pushowania, biorąc pod uwagę koszt wejścia na blindy w kolejnym rozdaniu. Są to: 22, T8s, 98s, A6s and A3s.
Podsumowanie
Z tej lekcji nauczyłeś się, że:
|
 |
EP (2000 chips) – 6.8% 10.0% 11.6% 12.8%
CO (3000 chips) 5.4% – 14.4% 16.3% 17.9%
BU (5000 chips) 4.7% 8.0% – 21.2% 23.1%
SB (7000 chips) 3.8% 6.2% 12.9% – 25.9%
BB (10000 chips) 2.9% 4.6% 8.7% 14.6% –